


 字體:小 中 大 |
|
|
||||||||||||||||||
| 2026/06/12 10:52:06瀏覽115|回應0|推薦7 | ||||||||||||||||||
作者:有朝代書
|

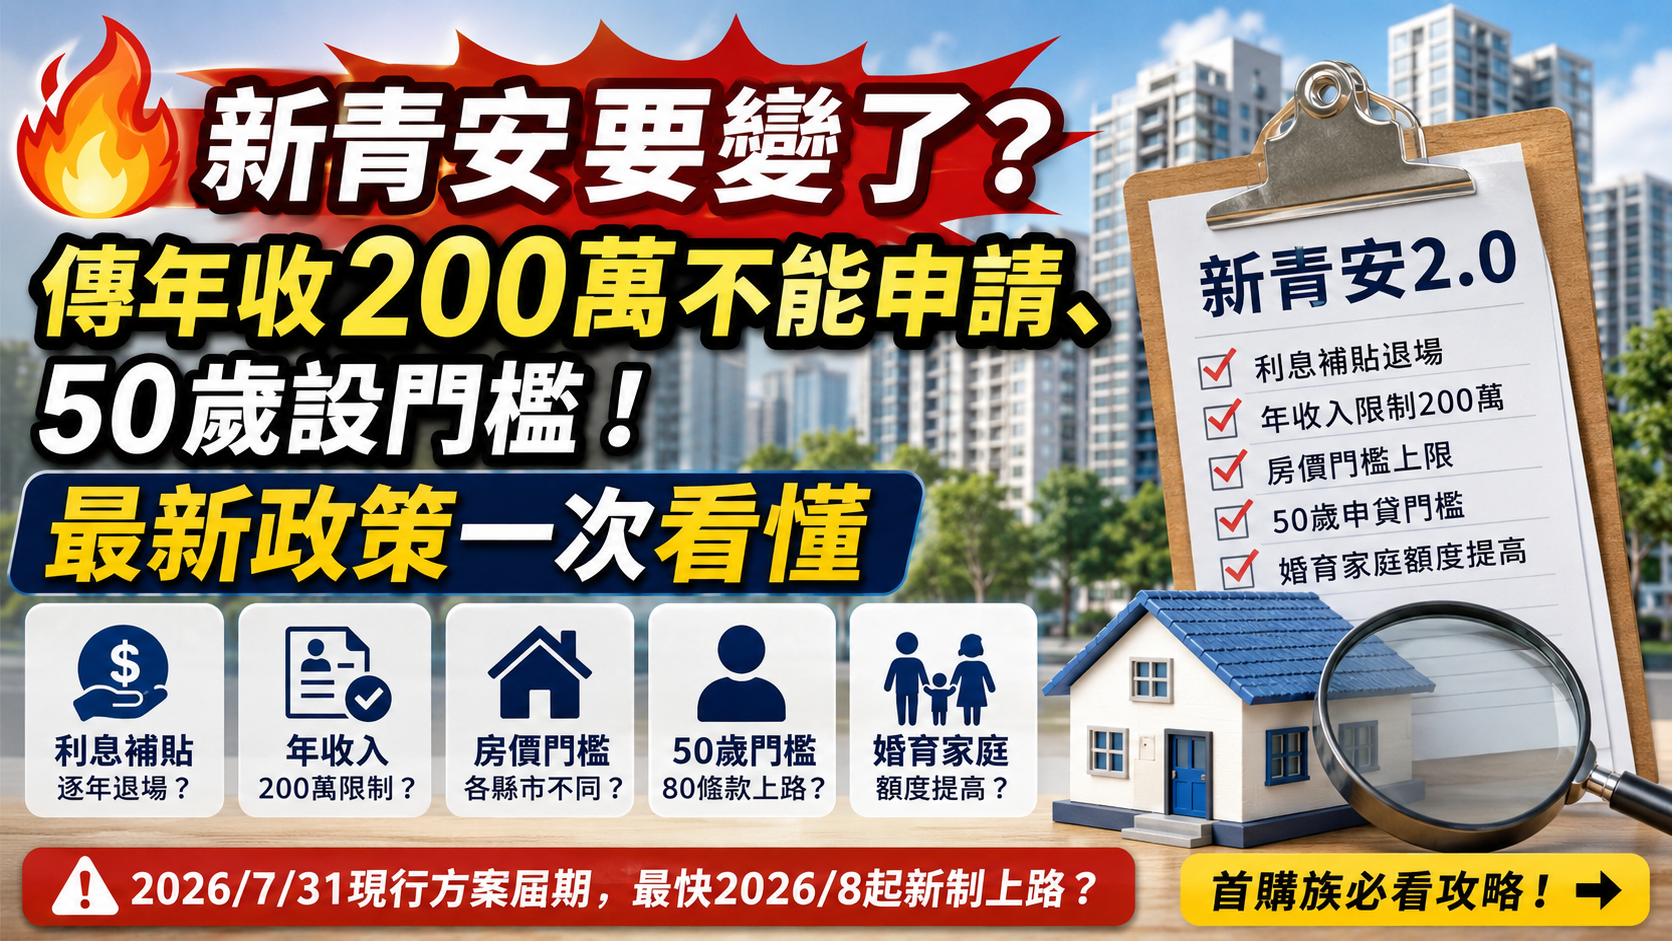
 新青安2.0懶人包:直接先講結論
 新青安2.0什麼時候上路?
 為什麼會有新青安2.0?
 新青安2.0可能5大改變
 年齡限制+80條款
 婚育家庭加碼
 新青安 vs 新青安2.0 差在哪?
 現行新青安:2023/08/01 → 2026/07/31
 :
 「貸越多 ≠ 壓力越小」
| 項目 | 現行新青安 | 新青安2.0(可能) |
|---|---|---|
| 補貼時間 | 固定補貼 | 逐年退場 |
| 申請條件 | 無房即可 | 收入+年齡+房價 |
| 可貸額度 | 最高1000萬 | 最高1500萬(育兒) |
| 最高年限 | 最長40年 | 可能受年齡限制 |
| 受益民眾 | 普惠 | 精準 |
 核心轉變:從「讓你能買」→「只讓需要的人買」
 7月底前申請,會適用哪一制?
目前最大不確定
可能依這些時間點判定:
- 申請日
- 核貸日
- 撥款日
- 簽約日
 建議:直接問銀行,比看新聞更準
 3種人影響最大
① 高收入首購族群: 可能直接被排除
② 50歲左右買房的人: 年齡+年限限制會壓縮貸款
③ 想買雙北高總價的人: 可能直接超過政策門檻
 現在該不該急著買房?
答案很誠實: 不要為了政策買房
而是問自己3件事:
 這間房你會住5年以上嗎?
 月付金第4年後撐得住嗎?
 如果補貼消失,你還OK嗎?
 首購族現在「一定要做」3件事
 試算「最壞情境」月付金 不用最高額度買房 等政策確定再做最後決策
最後總結
新青安2.0還沒上路,但方向已經很明確:
 補貼變少 條件變嚴 審核更精準
 房子不只是夢想本身,而是你財務的放大器
放大幸福,也會放大壓力


